全社損益の視点
何が分かるか
売上から直接原価を差し引き、全社の付加価値を捉えます。
自社への問い
売上の変化に対し、直接原価と付加価値はどう動いているか。
VALUE ROAD ACCOUNTING/バリューロード会計
本業で生み出した付加価値を、入金・資金化へ。そして、事業を支える現金へ。バリューロード会計は、価値創造から資金化、現金残高までを一気通貫で管理する経営の仕組みです。
現金という目的から原因をたどり、改善した活動が結果へどうつながるかを確かめます。
これは経営管理で目指す目的であり、現金の増加や資金ショートの回避を保証するものではありません。
02/THINK BACKWARD,CONNECT THE WHOLE
目的から原因へ、改善から結果へ。二つの向きで、同じ流れを確かめる。
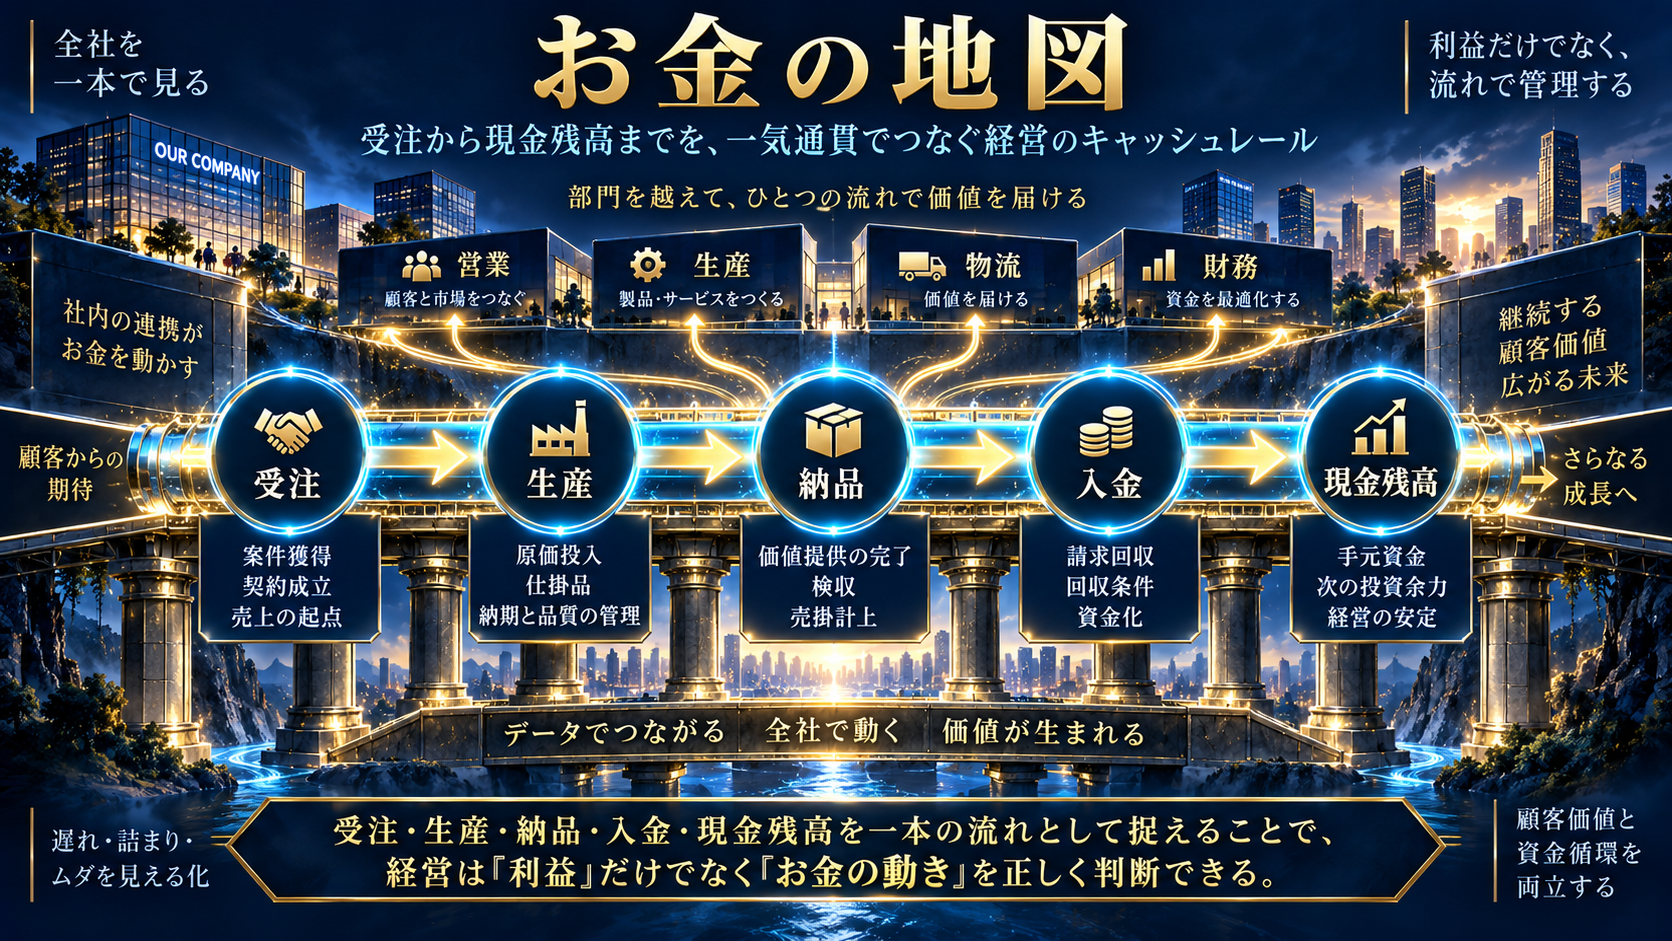
受注から入金までの流れをたどり、現金残高につながる仕組みを確かめます。
目的を定める
最終的な資金状況から、どこを確かめる必要があるかを考えます。
そのために、資金化を見る
入金付加価値は、帳簿上の付加価値の資金化を捉える指標であり、期末現金残高を増やす主なエンジンです。納品付加価値からの転換を常に見える形で把握します。
さらに、その源泉をたどる
資金化の状況から、納品・生産・受注と顧客取引の条件をたどり、どの仕事や判断を改善するか考えます。
全体を見て、判断と改善へ
改善した活動が付加価値を生み、入金・資金化、現金残高へどうつながったかを確認します。損益外も含む現金の出入りも併せて管理します。
仕事・取引条件の改善 → 付加価値への影響 → 入金・資金化の状況 → 現金残高への影響
これは改善結果を読むための説明補助です。正式フェーズ・売上認識・各算式を新たに定義するものではありません。生産が受注より先になる場合もあり、同じ業務順序をすべての企業に当てはめません。
受注・生産・納品・入金の各付加価値は、同じ流れを各フェーズで把握する指標です。合計して成果を多重計上しません。
バリューロード経営®は、価値の地図・市場の地図・お金の地図の3つすべてを包括します。3つの地図は連動しており、バリューロード会計は、その中のお金の地図の領域を扱います。
会計を孤立した計算手法としてではなく、価値の創造や市場との関係につながる経営管理として捉えます。3つの地図は一方向の処理順ではありません。商品価値・顧客価値・取引価格や、顧客との約束・6機能までを、会計固有の全体系として取り込むものでもありません。
03/THREE PERSPECTIVES
この図では、会社全体の付加価値、本業利益との関係、商品別付加価値単価×数量の構成を見ます。資金化の源泉を、全社損益・採算・販売の3つの角度から捉える図です。
スマホでは図の中を左右にスクロールできます。図の下には、同じ内容を文章で説明しています。
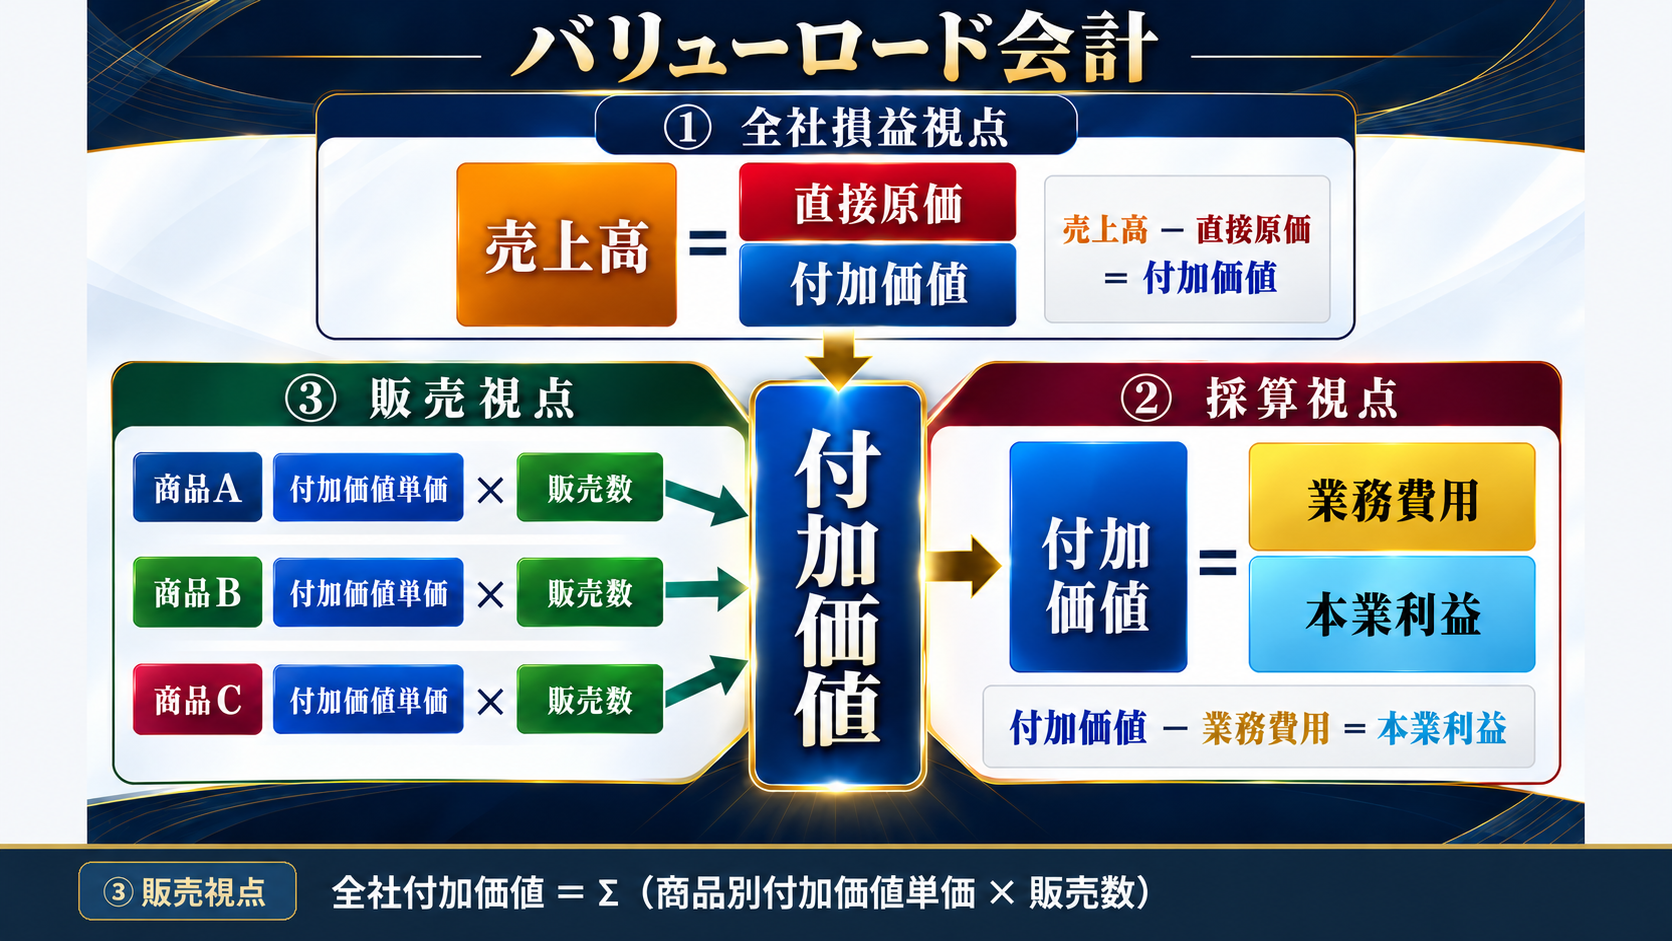
何が分かるか
売上から直接原価を差し引き、全社の付加価値を捉えます。
自社への問い
売上の変化に対し、直接原価と付加価値はどう動いているか。
何が分かるか
付加価値と業務費用、本業利益の関係を捉えます。本業利益は税込・消費税納付前の独自管理指標です。
自社への問い
付加価値に対して業務費用はどの程度か。付加価値の累計は、業務費用の線を超えているか。
何が分かるか
商品別付加価値単価×数量を合計し、全社付加価値の構成を捉えます。
自社への問い
どの商品が、単価と数量のどの組合せで付加価値を構成しているか。
05/CALCULATION &PRACTICE
出発点は、顧客との価値交換です。商品を通じて届ける価値には、仕入れ等による他者創造価値と、自社が創造し顧客へ提供した価値があります。
付加価値を、自社が創造し顧客に提供した価値という観点から捉えます。その活動の成果を経営管理上の金額で把握するのが、次の差額です。
売上 − 直接原価 = 付加価値
上の構成図は価値の概念を説明するものです。顧客が主観的に感じる価値や概念上の自社創造価値が、そのまま会計金額と一致するという意味ではありません。合意した取引と原価を、同じ基準で捉えて確認します。
売上が増えても、直接原価も同じだけ増えていれば、付加価値は変わりません。業務費用が同じなら、本業利益も変わりません。売上だけでは見えない、この違いを確かめます。
以下はすべて架空の説明例です。金額単位は円、税込・同一期間・同じ分類基準とし、業務費用は330円に固定しています。実績や成果保証ではありません。
1,100 − 660 = 440
440 − 330 = 110
まず、比較する基準を揃えます。
1,210 − 770 = 440
440 − 330 = 110
売上は110円増えても、付加価値と本業利益は変わりません。
1,210 − 660 = 550
550 − 330 = 220
付加価値が110円増え、同じ業務費用のもとで本業利益も110円増えます。
3つ目は、自社の価値を伝え、取引価格に反映できたと仮定した条件固定の例です。会計上の差額だけで、質的な価値の増大が証明されるわけではありません。
業務費用が同じなら、付加価値の増分だけ本業利益が増えます。業務費用も変わる場合は、両者の差額で判断します。さらに、利益が増えたことと現金が増えたことは同じではありません。入金・資金化と、損益外も含む現金収支までつなげて確認します。
業務費用は、顧客価値を生み出すための経営上の投資。そのリターンが付加価値であり、差額が本業利益です。投資に対してどれだけ価値を生み出したかを、まずこの関係で捉えます。
付加価値 = 売上 − 直接原価
本業利益 = 付加価値 − 業務費用
売上・直接原価・業務費用は、税込金額による経営管理を大原則とします。数値を照合するときは、同じ期間・分類・計上時点に揃えます。本業利益は税込・消費税納付前の独自管理指標であり、財務会計の営業利益と必ず一致するものではありません。
バリューロード会計は、顧客との価値交換を起点に、価値創造への投資とその成果を測定します。価格設定や税額計算の手順にかかわらず、定価や税抜表示価格ではなく、顧客と企業の間で実際に成立した税込の取引総額を経営管理の基準とします。個々の取引に含まれる税相当額と企業の納付税額は区別し、税額計算の時期や個別の税務上の扱いをここで一律に定めるものではありません。
ここでいう投資は経営管理上の意味であり、財務会計上の資産計上や税法上の費用認定を意味しません。消費税納付は業務費用に含めず、現金の税金等支出として管理します。
日次採算では、付加価値の累計が業務費用の線を超えると黒字と捉えます。業務費用の線に納税額は追加しません。
消費税の納付は本業利益の算定後に、現金残高フェーズの「税金等支出」で法人税等と同区分に扱います。支払利息は独立した「その他費用支出」として扱い、利益と現金残高の動きを分けて確認します。
お金の地図では、本業利益の把握で終わらず、損益から資金化、現金残高までを一気通貫で管理します。付加価値は損益上の価値創造の成果、入金付加価値は納品付加価値がどれだけ資金化したかを把握する指標、現金残高は最終的な資金状況を示します。入金付加価値を主なエンジンとして、損益外も含む現金の出入りと併せて、期末現金残高と資金ショートのリスクを確かめます。
納税・支払利息・設備投資・借入元本返済は現金の動きとして区分し、二重計上を防ぎます。必要な投資を否定して短期の現金だけを最大化したり、借入による現金増だけを成果と判断したりするものではありません。掲載した3視点の図だけで資金繰りや回収時期まで分かるものではなく、利益と現金収支を区別し、財務諸表や資金繰りの管理と併せて確認します。
税抜換算・控除対象外・免税や簡易課税・現金支出の二重計上防止の詳細は、このページで一律に定めるものではありません。
06/YOUR NEXT QUESTION
付加価値は生まれているか。入金につながっているか。税金や返済、必要な投資を経て現金はどう動いたか。まずは自社の数字で確かめ、取引や仕事のどの条件を改善するか考えてみてください。
